Финансово-экономическая экспертиза при банкротстве: как выявляют преднамеренный вывод активов
Процедура несостоятельности компании нередко сопровождается подозрениями в недобросовестных действиях руководства. Когда кредиторы обнаруживают, что имущество должника словно растворилось перед началом процедуры, возникает вопрос о преднамеренном характере банкротства. Именно в таких ситуациях арбитражный управляющий или заинтересованные лица инициируют финансово-экономическую экспертизу, которая позволяет установить истинные причины финансового краха. Подобное исследование становится ключевым инструментом защиты прав кредиторов. Оно помогает отличить естественные рыночные трудности от умышленного разорения предприятия.
Два типа недобросовестного поведения
Специалисты разграничивают преднамеренное и фиктивное банкротство, хотя на первый взгляд оба варианта кажутся схожими. Разница принципиальна.
Преднамеренное банкротство
Руководство совершает действия, заведомо ведущие к неплатёжеспособности. Активы выводятся через цепочки аффилированных структур. Заключаются невыгодные сделки с заранее известным убыточным результатом. Имущество продаётся по заниженной стоимости родственникам или подконтрольным фирмам.
Фиктивное банкротство
Компания остаётся платёжеспособной, но руководство намеренно создаёт видимость несостоятельности. Цель — получить отсрочки по обязательствам или реструктуризацию долгов. При проверке выясняется наличие достаточных ресурсов для расчётов. Документы искажаются для создания иллюзии кризиса.
Методы выявления махинаций
Эксперты анализируют финансовую отчётность за несколько лет, выявляя подозрительные операции. Резкое изменение показателей ликвидности становится первым сигналом. Особое внимание уделяется сделкам, совершённым в период подозрительности — обычно за три года до банкротства.
Ключевые признаки умышленного разорения:
- Массовая продажа основных средств по ценам ниже рыночных
- Перечисление денежных средств на счета взаимосвязанных организаций без встречного предоставления
- Заключение договоров поручительства или залога в пользу третьих лиц без экономического обоснования
- Выплата дивидендов при наличии просроченной кредиторской задолженности
- Создание искусственной дебиторской задолженности с низкой вероятностью взыскания
Процедура проведения исследования
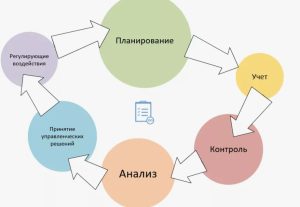
Финансово-экономическая экспертиза назначается определением суда по ходатайству участников дела. Эксперт получает доступ к бухгалтерской документации, договорам, платёжным поручениям.
Этапы экспертного анализа:
- Сбор и систематизация финансовых документов за исследуемый период
- Расчёт коэффициентов платёжеспособности и финансовой устойчивости
- Выявление сделок с признаками вывода активов или создания искусственной задолженности
- Определение момента возникновения признаков неплатёжеспособности
- Установление причинно-следственной связи между действиями руководства и банкротством
- Формулирование выводов о наличии или отсутствии преднамеренного характера несостоятельности
Последствия для виновных
Гражданская ответственность
Контролирующие должника лица обязываются возместить убытки кредиторам. Суд привлекает их к субсидиарной ответственности по обязательствам компании. Размер взыскания может достигать суммы непогашенных требований. Доказанный вывод активов влечёт полную компенсацию причинённого ущерба.
Уголовное преследование
При причинении крупного ущерба возбуждается уголовное дело. Санкции включают штрафы до трёхсот тысяч рублей. Возможно лишение свободы на срок до шести лет. Дополнительно назначается запрет занимать руководящие должности. Материалы экспертизы становятся основой обвинения.
Грамотно проведённая финансово-экономическая экспертиза помогает восстановить справедливость в делах о несостоятельности. Она защищает интересы добросовестных кредиторов и пресекает попытки недобросовестного обогащения за счёт банкротства.